Pemungutan PPh Pasal 22 melalui marketplace telah berlaku sejak 1 Oktober 2026, meskipun pemerintah sebelumnya menjadwalkan penerapannya setelah masa penundaan berakhir pada 31 Oktober. Percepatan tersebut dilakukan DJP setelah mengevaluasi kesiapan teknis empat platform perdagangan digital yang ditunjuk sebagai pemungut pajak.
Jakarta – Pelaku usaha yang berjualan melalui marketplace perlu memperhatikan perubahan mekanisme perpajakan yang mulai berjalan bulan ini. Kebijakan tersebut mengatur pemungutan Pajak Penghasilan (PPh) Pasal 22 atas penghasilan pedagang dalam negeri melalui platform perdagangan elektronik.
Direktorat Jenderal Pajak (DJP) sebelumnya memberikan penundaan pelaksanaan kebijakan sampai 31 Oktober 2026. Namun, perkembangan terbaru mengubah jadwal tersebut. Pemerintah memutuskan menjalankan pemungutan lebih awal, yakni mulai 1 Oktober 2026.
Informasi tersebut disampaikan DJP melalui siaran pers tertanggal 1 Oktober 2026. Keputusan itu muncul setelah pemerintah melakukan evaluasi terhadap kesiapan sistem dan administrasi penyelenggara marketplace.
Pajak Marketplace Dipercepat Setelah Evaluasi DJP
Perubahan jadwal ini menjadi perhatian karena sebelumnya pedagang memiliki waktu penyesuaian hingga akhir Oktober. Dengan keputusan terbaru, kewajiban marketplace sebagai pemungut pajak sudah berjalan sebelum tenggat penundaan tersebut berakhir.
Direktur Jenderal Pajak Bimo Wijayanto menjelaskan bahwa pemerintah mempertimbangkan kesiapan implementasi sebelum mengambil keputusan. DJP juga melakukan koordinasi dengan penyelenggara perdagangan melalui sistem elektronik atau PMSE.
Dalam pemberitaan DDTCNews pada 1 Oktober 2026, Bimo mengungkapkan bahwa pemerintah sudah membahas persiapan kebijakan bersama empat marketplace besar sejak 2025. Platform tersebut juga telah melakukan persiapan sistem untuk mendukung mekanisme pemungutan.
Hasil asesmen terbaru menunjukkan tingkat kesiapan teknis masing-masing platform sudah memadai. Bimo menyebut tingkat kesiapan tersebut bervariasi, mulai dari 75 persen hingga 100 persen.
"Jadi pure technical," ujar Bimo ketika menjelaskan alasan percepatan pelaksanaan kebijakan tersebut dalam pemberitaan DDTCNews.
Pernyataan tersebut menunjukkan bahwa keputusan pemerintah berkaitan dengan kesiapan operasional. Pemerintah tidak mengubah substansi aturan perpajakan yang sudah tercantum dalam PMK Nomor 37 Tahun 2025.
Empat Marketplace Mulai Menjalankan Pemungutan
DJP menetapkan empat penyelenggara marketplace sebagai pemungut PPh Pasal 22 bagi pedagang dalam negeri. Keempat perusahaan tersebut mencakup PT Shopee International Indonesia, PT Global Digital Niaga Tbk, PT Tokopedia, dan PT Ecart Webportal Indonesia.
Nama terakhir merupakan perusahaan yang mengoperasikan Lazada di Indonesia. Sementara itu, PT Global Digital Niaga Tbk merupakan perusahaan yang menaungi Blibli.
Melalui mekanisme ini, marketplace memungut PPh Pasal 22 sebesar 0,5 persen dari peredaran bruto pedagang. Dasar penghitungan tersebut tidak memasukkan Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM).
Artinya, pedagang perlu memahami bahwa dasar pemungutan bukan semata-mata jumlah uang bersih yang masuk ke rekening setelah seluruh biaya platform. Peredaran bruto mengikuti ketentuan perpajakan dan nilai transaksi yang tercantum dalam tagihan.
DJP menjelaskan mekanisme tersebut melalui halaman informasi resmi mengenai pemungutan PPh oleh marketplace. Informasi itu juga memuat ketentuan objek pajak, pihak yang terlibat, serta tata cara pemungutannya.
Bukan Pajak Baru bagi Penjual Online
Salah satu persoalan yang perlu dipahami pedagang adalah perbedaan antara jenis pajak dan mekanisme pemungutan. Kebijakan ini tidak menciptakan jenis pajak baru bagi pelaku usaha digital.
Sebelumnya, pedagang memenuhi kewajiban pajak melalui mekanisme penyetoran sendiri sesuai ketentuan yang berlaku. Melalui PMK Nomor 37 Tahun 2025, marketplace memperoleh peran sebagai pihak yang memungut, menyetorkan, dan melaporkan PPh Pasal 22.
Dengan demikian, perubahan utamanya terletak pada pihak yang menjalankan proses pemungutan. Pemerintah berharap mekanisme tersebut membantu menciptakan administrasi perpajakan yang lebih tertib.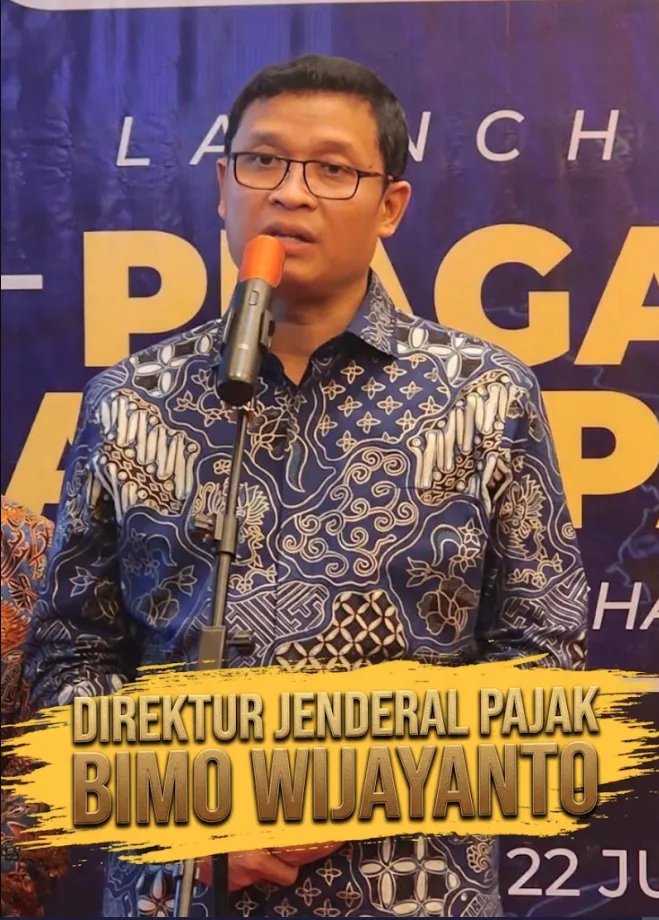
Direktur Jenderal Pajak Bimo Wijayanto juga menegaskan bahwa kebijakan ini bertujuan memberikan kemudahan dan kepastian bagi pedagang. Penjelasan tersebut disampaikan dalam siaran pers resmi DJP pada awal Oktober 2026.
Meski demikian, pedagang tetap perlu memahami perlakuan pajak sesuai status usahanya. PPh yang dipungut marketplace dapat diperhitungkan sebagai kredit pajak atau menjadi bagian pelunasan PPh Final sesuai ketentuan yang berlaku.
UMKM Perlu Memeriksa Data Perpajakan
Percepatan implementasi membuat kesiapan administrasi menjadi hal penting bagi penjual online. Pedagang sebaiknya memeriksa kesesuaian identitas perpajakan dan dokumen yang tercantum pada akun marketplace.
Penjual juga perlu memahami apakah usahanya masuk kategori yang memperoleh pengecualian pemungutan. Ketentuan tersebut terutama berkaitan dengan wajib pajak orang pribadi yang memiliki peredaran bruto sampai dengan Rp500 juta dalam satu tahun pajak.
Pengecualian tersebut tidak berlaku otomatis tanpa memenuhi persyaratan administrasi. Pedagang perlu menyampaikan surat pernyataan melalui mekanisme yang disediakan marketplace sesuai ketentuan DJP.
Langkah ini penting agar platform dapat mengidentifikasi status perpajakan penjual secara tepat. Kesalahan informasi dapat menimbulkan perbedaan perlakuan dalam proses pemungutan.
Selain memeriksa dokumen, pelaku UMKM perlu mencatat transaksi secara teratur. Pencatatan membantu pedagang membandingkan omzet, biaya operasional, dan kewajiban pajak dalam periode berjalan.
Perubahan Mekanisme Menuntut Adaptasi Pedagang
Perdagangan digital telah menjadi salah satu saluran penting bagi pelaku usaha kecil untuk menjangkau konsumen. Namun, aktivitas melalui marketplace juga menuntut pengelolaan administrasi yang semakin tertib.
Pedagang perlu membedakan omzet usaha dengan keuntungan bersih. Omzet merupakan nilai peredaran usaha, sedangkan keuntungan memperhitungkan berbagai biaya yang timbul selama kegiatan bisnis.
Perbedaan tersebut penting karena tarif pemungutan PPh Pasal 22 menggunakan dasar peredaran bruto sesuai ketentuan. Oleh sebab itu, penjual tidak boleh langsung menganggap persentase pemungutan sebagai persentase keuntungan yang hilang.
Di sisi lain, kepastian mekanisme pemungutan dapat membantu pedagang mengelola kewajiban perpajakan. Mereka tetap perlu menyimpan laporan transaksi dan bukti pemungutan untuk kebutuhan administrasi maupun pelaporan pajak.
Per 31 Oktober 2026, kebijakan pemungutan PPh Pasal 22 melalui marketplace sudah berjalan sejak awal bulan. Karena itu, perhatian pelaku UMKM sebaiknya beralih dari menunggu berakhirnya penundaan menuju pemeriksaan dokumen, pencatatan transaksi, dan pemahaman hak pengecualian.